이소영 더불어민주당 의원이 제안한 배당소득 분리과세 법안에 대해 일부 비판과 질문이 이어지는 가운데, 이 의원이 직접 법안의 배경과 취지를 설명하는 두 번째 입장문을 공개했다.
이 의원이 밝힌 법안의 핵심은 상장법인 중 배당성향이 35% 이상인 기업의 배당소득에 대해, 소득 구간별로 분리과세 혜택을 주는 것이다. 2천만 원 이하에는 15.4%, 3억 원 이하에는 22%, 3억 원 초과분에는 27.5%의 세율을 적용하며, 한시법이 아닌 소득세법 개정을 통해 상시 적용을 목표로 했다.
이 의원은 “이 법안은 단순한 세금 감면이 아니라, 기업의 배당 확대를 유도하기 위한 것”이라고 강조했다. 아무 조건 없이 전면적인 분리과세를 할 경우 모든 기업이 동일한 혜택을 받게 되어 배당 유인이 사라진다는 점을 지적하며, 오히려 일정 기준을 설정함으로써 배당 확대의 압력을 유도하는 것이 취지라는 설명이다.
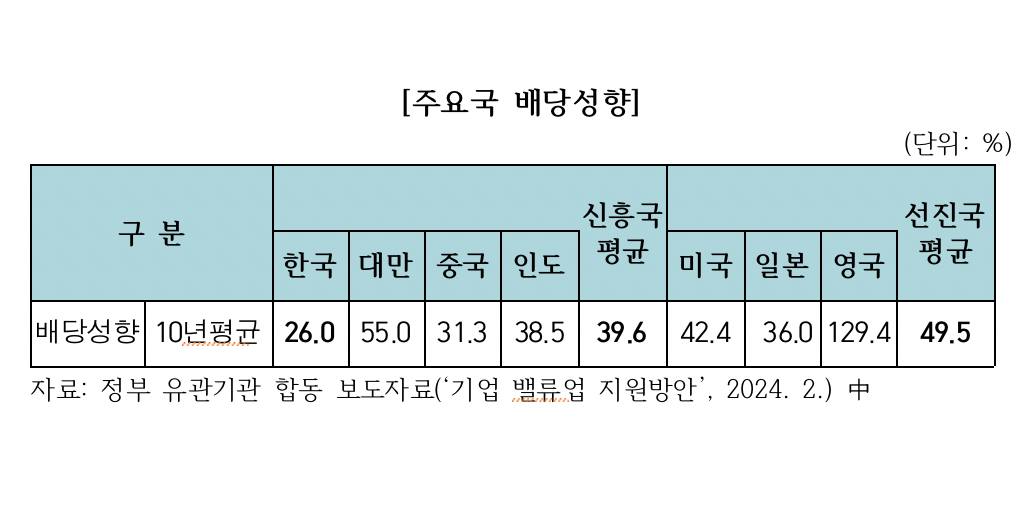
배당성향 35% 기준에 대해서는 “우리나라 평균 배당성향은 26%로, 인도·중국보다도 낮은 수준”이라며 “삼성전자의 배당성향은 29%로, 6%포인트 증가만으로도 법안 적용 대상이 될 수 있고, 이는 약 2조 원의 배당 확대 효과가 있다”고 밝혔다.
일각에서 제기된 벤처기업과 제조업에 대한 우려에 대해서는 “배당보다 투자가 우선인 신생기업에는 해당 제도가 굳이 필요하지 않으며, 제조업 중심의 대만이나 중국도 우리보다 높은 배당을 한다”며 실현 가능성을 부각시켰다.
또한 윤석열 정부가 추진한 “배당 증가분에 대해서만 한시적 분리과세” 방식의 비효율도 비판했다. “100만 원 배당 중 5만 원 증가에 대해서만 분리과세를 받는 구조로는 실질적인 유인이 없다”며, “기준이 느슨한 데다 혜택도 미미해 배당 확대를 끌어내기 어렵다”고 지적했다.
이 의원은 “세수 감소를 최소화하면서도 대주주 입장에서 배당 확대 유인을 갖게 되는 ‘마법의 숫자’가 바로 ‘배당성향 35% + 최고세율 27.5%’”라며, 기획재정부가 다른 방향의 배당세제 개편을 추진하고 있다는 일부 보도에 대해 사실이 아니기를 바란다고 덧붙였다.