미국 연방준비제도(Fed)가 7월 연방공개시장위원회(FOMC) 회의에서 기준금리를 4.25~4.50%로 동결했다. 이는 연준이 기준금리를 인상하지 않은 채 4회 연속 금리를 유지한 조치로, 경기 둔화 조짐 속에서도 여전히 높은 인플레이션을 경계하는 신중한 판단으로 해석된다.
FOMC 성명서에서 연준은 “올해 상반기 미국의 경제 성장이 완만해졌으며 고용 시장은 여전히 견고하다”고 진단했다. 특히 인플레이션과 관련해서는 “다소 높은 상태를 유지하고 있다”고 명시하며 물가 안정 목표에는 아직 도달하지 못했음을 분명히 했다.
이번 결정은 단순한 금리 동결 이상으로, 연준 내부에서 처음으로 금리 인하를 주장하는 소수 의견이 표면화됐다는 점에서 주목된다. 미셸 보우먼과 크리스토퍼 월러 위원은 기준금리를 0.25%포인트 인하해야 한다며 이견을 제시했다. 이 같은 이탈표는 연준의 긴축 기조에 균열이 발생했음을 의미하며, 향후 통화정책 변화의 전조로 받아들여진다.
금리 동결은 미국 소비자와 기업 전반에 부담을 지속시키는 요인으로 작용할 전망이다. 특히 주택담보대출 금리가 높은 수준을 유지하면서 미국 내 부동산 시장의 회복에 제약이 따를 것으로 예상된다. 동시에 소비자 금융비용도 여전히 높은 수준에 머물러 가계의 가처분소득 위축이 지속될 가능성이 크다.
환율 시장에 미치는 영향도 작지 않다. 연준이 금리를 고수하는 가운데 주요국이 금리 인하에 나설 경우, 달러화 강세 압력이 다시 강화될 수 있다. 이는 원·달러 환율에도 상승 압력으로 작용하며, 한국의 통화당국 역시 정책 운용에 부담을 안게 된다.
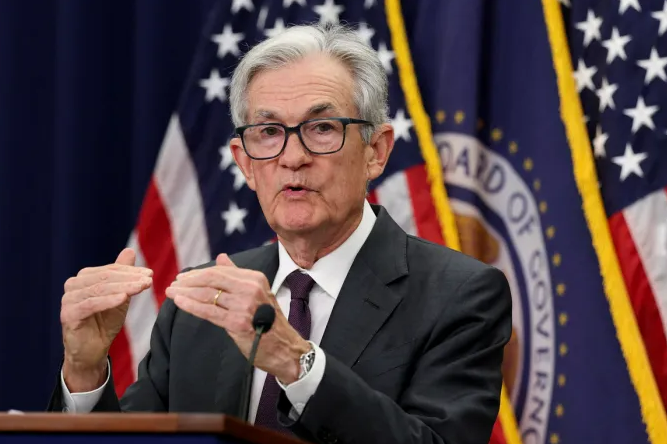
정치적 환경도 변수로 떠오른다. 최근 트럼프 전 대통령 등 공화당 진영은 연준의 금리 인하를 공개적으로 압박하고 있으나, 제롬 파월 연준 의장은 기자회견에서 “연준의 결정은 오직 데이터와 리스크 균형에 근거한다”며 정치적 독립성을 강조했다.
향후 연준의 정책 방향은 9월과 10월 발표될 고용 및 인플레이션 지표에 따라 결정될 전망이다. 연준 내부에서 금리 인하를 주장하는 목소리가 공식화됐다는 점에서, 이르면 9월 회의에서 첫 금리 인하 가능성도 열려 있다.
현재로서는 인플레이션 우려와 경기둔화 신호 사이에서 연준이 여전히 긴장 상태를 유지하고 있다는 분석이 지배적이다. 7월 동결은 ‘정책 전환’이 아닌 ‘정책 전환 준비’를 위한 관망 단계로, 금리 인하에 앞서 경제지표의 향방이 결정적 역할을 할 것으로 보인다.